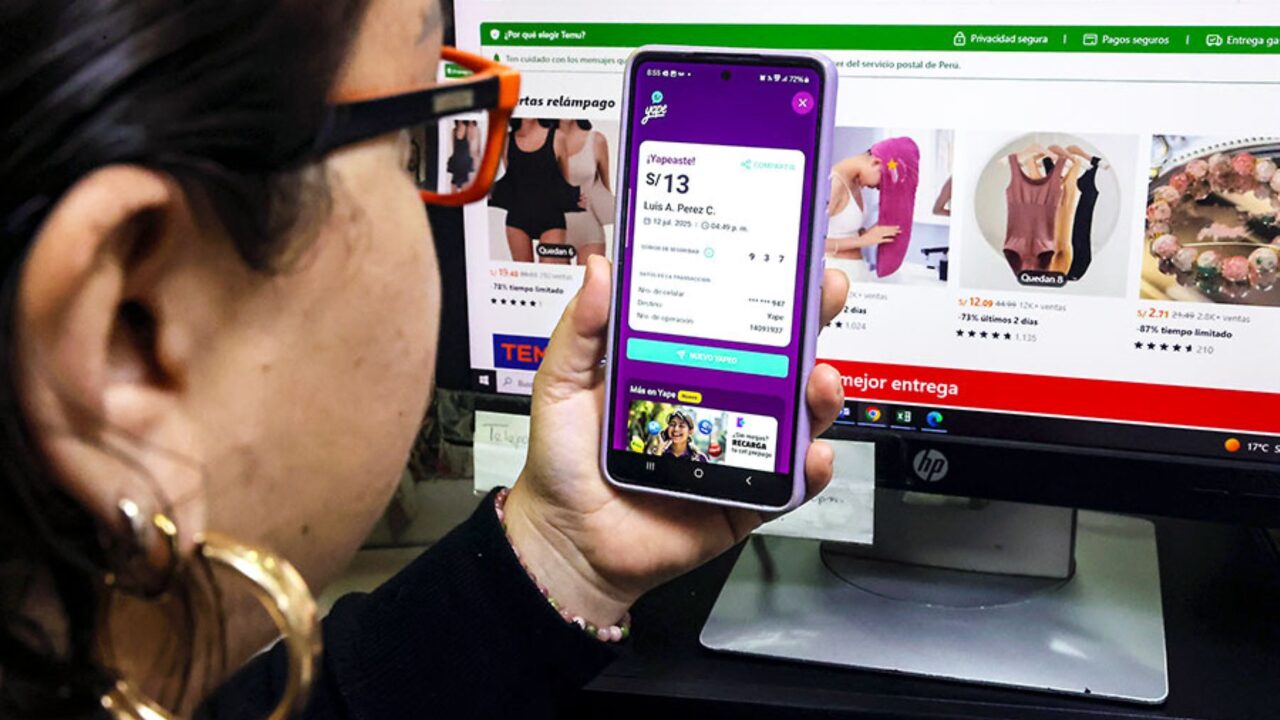
Las billeteras digitales y las pequeñas y microempresas (pymes) se han convertido en piezas clave para la bancarización en el Perú, según coincidieron ejecutivos de Mastercard, Visa y Yape. Las pymes representan el 99.2% del total de empresas del país y son un motor de desarrollo en un contexto marcado por la digitalización.
José Interiano, vicepresidente sénior de Mastercard Latinoamérica, sostuvo en un artículo publicado en el suplemento Económika del diario El Peruano que la pyme cumple un rol educativo frente al consumidor, pues decide qué medios de pago acepta y promueve en el día a día.
Interiano planteó tres prioridades para este segmento: evitar que las pymes discriminen los medios digitales por asimetría fiscal, costos o falta de una propuesta de valor; eliminar las barreras de entrada para que reciban pagos digitales; y mejorar la oferta de valor de estos pagos con la idea de que permitirán acceder a crédito formal.
Por su parte, Eduardo Coello, presidente de Visa América Latina, afirmó que el mejor diseño de una herramienta digital o aplicativo es el que no necesita explicaciones. Indicó que, al hablar de inclusión financiera, suele pensarse en el usuario, pero poco en la educación financiera del comercio.
Para Coello, el principal impacto de las pymes está en la formalización de la economía, en una región con altos niveles de informalidad y baja eficiencia en la recaudación de impuestos. Añadió que aceptar pagos electrónicos ayudará a estos negocios a crecer, porque quien les facilite el cobro tendrá visibilidad de los datos para construir mejores modelos y ofrecerles mejores líneas de trabajo.
El ejecutivo también destacó la interoperabilidad entre billeteras digitales. Según dijo, hoy se realizan cientos de millones de transacciones al mes en el Perú y muchas personas de zonas urbanas casi ya no llevan efectivo, cuando hace diez años el país estaba dominado por el dinero en efectivo. Reconoció que aún falta completar este proceso en algunas zonas rurales, pero consideró que el camino es el correcto.
Rufino Arribas, director de Negocios de Yape, señaló que en los diez años de la billetera en el mercado la regulación ha sido un factor habilitador. Recordó que al inicio se reunió con la Superintendencia de Banca, Seguros y AFP (SBS) para plantear una aplicación en la nube que facilitara los pagos, y que la respuesta del regulador fue trabajar juntos para aprender.
Arribas afirmó que la regulación es fundamental porque todos los actores comparten un mismo ecosistema, y que se necesitan reglas claras y una valla mínima de seguridad. Mencionó que la experiencia de Yape se repitió en Bolivia gracias a la apertura del regulador.
En cuanto a las cifras, la sexta edición del Índice de Inclusión Financiera (IIF), elaborado por el Banco de Ideas de Credicorp, indica que este año el 29% de los peruanos alcanzó el nivel más alto de inclusión financiera, denominado «Alcanzado», frente al 15% de 2021. El indicador general del país llegó a 47.7 puntos, 9.8 puntos más que los 37.9 de la primera edición.
Según Credicorp, el Perú fue el tercer país que más avanzó en inclusión financiera entre las ocho economías evaluadas. El nivel «Alcanzado» agrupa a quienes tienen y usan de forma intensiva diversos productos financieros, ahorran y reciben ingresos por el sistema formal y tienen una percepción positiva de las entidades. Uno de los factores principales de este avance es la expansión de los pagos digitales: el 69% de los peruanos tiene una billetera móvil o aplicación de pagos, una de las proporciones más altas del estudio.
De acuerdo con reportes de la SBS y Credicorp, entre el 69% y el 90% de los usuarios digitales emplea una billetera móvil en su día a día, por encima del uso del efectivo en frecuencia. A 2025, el 67% de adultos en el Perú tiene una cuenta o billetera digital, frente al 42% de 2020.
Una encuesta de Ipsos Perú en zonas urbanas encontró que el 87% de entrevistados usa efectivo y el 83%, billeteras digitales; la tarjeta de débito llegó al 37% y la de crédito al 12%. Yape es la billetera más usada (79%), mientras que el 26% dijo usar Plin.
Hacia 2030, el 50% del total de transacciones en puntos de venta en el Perú se realizaría con billeteras digitales, según el Global Payments Report 2026.
La pyme educa al consumidor en el uso de los medios de pago, es la que trasciende en el diario vivir de la gente
José Interiano, vicepresidente sénior de Mastercard Latinoamérica
Todos hemos hecho muchos esfuerzos y lo seguiremos haciendo para impulsar la educación financiera, pero la mejor forma de hacerlo es creando instrumentos realmente sencillos de utilizar
Eduardo Coello, presidente de Visa América Latina
En la experiencia que hemos tenido con Yape, que ya tiene 10 años en el mercado, la regulación ha sido un factor superhabilitador
Rufino Arribas, director de Negocios de Yape
Pensemos en que todos estamos en la misma pecera, viene alguien, la contamina y nos contaminamos todos
Rufino Arribas, director de Negocios de Yape